Бензин под ударом. Почему разоряются независимые заправки и что ждет Кубань
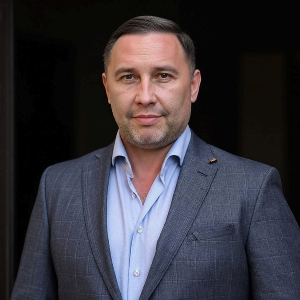
В Подмосковье закрылась сеть АЗС «Трасса» — одна из крупнейших независимых на столичном рынке. Константин Ведерников, директор по развитию оптовой топливной компании «Формула нефти», объясняет, что погубило сеть, почему независимые заправки работают на грани и чего ждать кубанским водителям этой зимой.
Что случилось и при чем тут Кубань
8 ноября стало известно, что не работает ни одна из 53 подмосковных АЗС «Трассы». Собственник имущества, «Газпромбанк Лизинг», изымает все 57 станций сети, включая четыре за пределами Подмосковья. Из них 40 уже опечатаны. Около 1,4 тыс. сотрудников отправлены в простой: две трети зарплаты им начисляют, но не платят — счета компании арестованы. 12 ноября суд рассмотрит заявление Сбербанка о банкротстве владельца сети, компании «ЕвроТранс».
Сеть почти 30 лет работала в Москве и области и была вторым по объему продаж независимым оператором региона. Но «Трасса» — не первая и, скорее всего, не последняя. За девять месяцев 2026 года из топливной розницы ушли 935 компаний и ИП — впервые с 2022 года закрытий больше, чем открытий. Чтобы понять, грозит ли что-то подобное Кубани, нужно разобраться, как устроен этот рынок.
В Краснодарском крае больше тысячи АЗС, и примерно половина из них — независимые. Именно они сейчас в самом уязвимом положении. У вертикально интегрированных нефтяных компаний (ВИНК) есть свои заводы, долгосрочные контракты и собственный транспорт. Независимые покупают топливо мелким оптом — по тем ценам и в тех объемах, что есть на рынке сегодня, — и сами решают, как его довезти.
Когда опт дорожает быстрее розницы, маржа таких заправок уходит в минус. Отсюда и локальные перебои: на одной АЗС нет дизеля, на другой — АИ-95, где-то ограничивают продажу топлива в одни руки. Тотального дефицита на Кубани нет, но рынок раскололся: АЗС ВИНК работают стабильно, а независимые балансируют на грани рентабельности.
Почему независимые АЗС работают в минус
Независимая заправка покупает топливо на бирже или нефтебазе по рыночной цене, а продает его рядом с АЗС ВИНК, которые сдерживают цены. Чтобы работать в плюс, ей нужна наценка не меньше 10 рублей на литр: из нее оплачиваются аренда, зарплаты и налоги. Все, что ниже, — работа в ноль или в убыток.
По моим данным, самые выгодные оптовые цены на нефтебазах края на 10 ноября, без наценки поставщика и без доставки, такие:
- дизельное топливо Евро-5, сорт С — 84 000 рублей за тонну, или 71,55 рубля за литр;
- АИ-92 К5 — 96 000 рублей за тонну, или 72 рубля за литр;
- АИ-95 К5 — 111 000 рублей за тонну, или 83,25 рубля за литр.
Цены меняются дважды в день. Прибавьте к ним доставку и те самые 10 рублей — и сравните с ценником на ближайшей АЗС крупной нефтяной компании.
Почему сети нефтекомпаний держатся? Ключевое слово — демпфер. Это выплаты из бюджета нефтяным компаниям, чтобы им было выгодно продавать топливо внутри страны, а не на экспорт, где оно дороже. В октябре нефтяники получили по демпферу 415 млрд рублей — больше было только в апреле 2022 года. С начала года выплаты превысили 1,6 трлн. Эти деньги достаются прежде всего ВИНК: у них собственное топливо с заводов плюс государственная компенсация. Независимые АЗС — вне этой схемы: они покупают дорого и выживают только за счет наценки, которую рынок дает не всегда.
Поднять цену независимая заправка тоже не может: если ее цены выше, чем у ВИНК, ею заинтересуется ФАС. Летом краснодарское УФАС выдало предупреждения шести операторам АЗС края. Один из них — оператор сети «Степная» — после этого снизил цены: АИ-92 — на 34 рубля, до 99 рублей за литр; АИ-95 — на 20 рублей, до 120 рублей; дизель — на 35 рублей, до 100 рублей. Получается ловушка: опт дорогой, а цену поднять нельзя. Либо убыток, либо проверка.
-
 © Фото Александры Прохоренковой-Аксеновой, Юга.ру
Что погубило «Трассу»
Можно ли сказать, что «Трассу» убил кризис? Только отчасти. Пожалуй, 2026-й стал самым тяжелым годом для независимых топливных компаний: опт дорожает, топлива не хватает, маржа падает. Другие независимые сети с трудом, но держатся, а «Трассу» добили уголовное дело и долги, которые она годами наращивала сама.
Рыночная часть проблемы реальна. В первом полугодии 2026 года выручка «ЕвроТранса» упала на 28%, до 76,6 млрд рублей; EBITDA (прибыль до вычета процентов, налогов и амортизации) сократилась в 21 раз, до 0,5 млрд; чистый убыток составил 5,7 млрд. Но одним рынком такое падение не объяснить.
С 2023 по 2025 год выручка компании выросла со 126,8 млрд до 265,8 млрд рублей, а чистый долг — с 16,8 млрд до 44,5 млрд. Расходы на обслуживание долга в 2025 году дошли до 11,9 млрд, а чистая маржа за тот же период упала с 4,1% до 1,8%. При этом компания продолжала платить дивиденды — фактически за счет новых займов.
Бак наполовину полон:
Спусковым крючком стало уголовное дело. В сентябре совладельцев и топ-менеджеров «ЕвроТранса» арестовали по делу о хищении топлива, принадлежавшего подмосковному главку МВД. В том же месяце компания допустила дефолт по всем десяти выпускам облигаций. По данным Банка России, около 92% этих бумаг принадлежат частным инвесторам.
Пострадали и автомобилисты. По данным самой компании, ее приложением и топливными картами пользовались более 1,5 млн клиентов. Сейчас сайт и личный кабинет не работают, пополнить карту нельзя, а порядок возврата денег за оплаченное, но не залитое топливо до сих пор не определен.
Если оценивать в процентах, я бы сказал так: рыночные факторы — примерно 40% вины. Они ускорили крах, но не стали его причиной. Остальные 60% — решения самой компании: годами наращивать долг, платить дивиденды из заемных денег, поддерживать образ системообразующего предприятия, не замечая рисков. Рынок не убил «Трассу» — «Трасса» сама загнала себя в тупик.
Иногда крах сети связывают с экспортом дизеля в США. Экспорт действительно давит на внутренний рынок: он повышает экспортный паритет — цену, на которую ориентируется внутренний опт, — а значит, удерживает цены на дизель высокими или толкает их вверх. Для независимых АЗС это рост закупочных издержек. Но причиной краха «Трассы» экспорт не стал: технические дефолты «ЕвроТранса» начались еще весной, а о сделке по поставкам в США объявили только в октябре.
Чего ждать этой зимой
У зимы на юге есть плюс: спрос на топливо традиционно падает. Ездят меньше, на курортах межсезонье, сельхозработы почти не ведутся. Поэтому дефицита я не жду. А вот сезонного снижения цен может и не быть: на прошлой неделе оптовые цены снова пошли вверх. Розница либо последует за оптом, либо ее будут сдерживать административно — и тогда под ударом снова окажутся независимые.
Главный фактор неопределенности — удары по НПЗ. Только за последние дни беспилотники атаковали нефтезавод в Ярославле, а 6 ноября после атаки загорелось промышленное предприятие в поселке Афипском под Краснодаром. Когда завод останавливается, на бирже становится меньше топлива, а оптовые цены растут. А независимые АЗС, которые покупают мелким оптом, получают топливо в меньших объемах и дороже. Если удары продолжатся, зимнее снижение спроса может и не спасти ситуацию.
Поэтому совет водителям простой: заправляйтесь на АЗС крупных нефтяных компаний, учитывайте, что на независимых возможны перебои, и не рассчитывайте на удешевление. При плохом сценарии не исключены новые волны роста цен и ограничения продажи топлива в одни руки.
Бензин с черного хода:
Что нужно сделать
Волна закрытий — следствие не только конъюнктуры: у проблемы есть и структурная сторона. Значительная часть небольших топливных компаний закрывается или меняет владельца в первые три-пять лет. По моей оценке, 30–40% закрытий вызваны не рынком, а управленческими ошибками: раздутым штатом, неоправданными рисками, долгой настройкой цепочек поставок и сбыта. Поэтому нужны и меры по регулированию рынка, и меры поддержки — на уровне страны и на уровне края.
На уровне страны:
- ориентироваться прежде всего на внутренний рынок и открывать экспорт только при излишках;
- устанавливать для НПЗ обязательные квоты и приоритетные графики поставок топлива на южные базисы в преддверии посевной и курортного сезона;
- строить малые НПЗ, лучше защищать действующие и увеличивать число подземных хранилищ;
- налаживать логистику, в том числе железнодорожную;
- предоставлять малым АЗС налоговые льготы или вычеты на периоды, когда опт дороже розницы.
На уровне края:
- создать штаб по мониторингу переходящих остатков на местных нефтебазах и оперативно перераспределять объемы топлива в районы с риском локального дефицита;
- выплачивать малым АЗС региональные субсидии или компенсации, когда их маржа уходит в минус;
- помогать владельцам малых АЗС наладить управление: обучать их, разъяснять налоговые требования, содействовать в подборе персонала. Это снизит долю закрытий из-за внутренних ошибок.
Часть кубанских независимых АЗС вполне может повторить судьбу «Трассы», и этот риск системный. Массового одномоментного закрытия ждать не стоит: дольше продержатся станции в удаленных районах и вдоль загородных дорог, где конкуренция с ВИНК слабее. Но с каждой закрытой заправкой у водителей становится меньше выбора, люди теряют работу, а малый бизнес по соседству — кафе, магазины, подрядчики — лишается клиентов. Рынок переживет уход одной сети. Вопрос в том, сколько заправок уйдет вслед за ней, пока опт дороже розницы.
Смотрите также:
Это авторский текст. Мнение автора может не совпадать с мнением редакции.