Пенсионная реформа 2.0? Какие вопросы вызывает перевод накоплений в ПДС и что это значит для 71 миллиона россиян
-
 © Фото Елены Синеок, Юга.ру
Правительство внесло в Госдуму законопроект, по которому с 1 апреля 2027 года пенсионные накопления россиян автоматически станут взносом в программу долгосрочных сбережений (ПДС). Речь о 6,6 трлн рублей на счетах 70,9 млн человек. Ни заявлений, ни согласия от них не потребуется.
Редактор Юга.ру Денис Куренов рассказывает, что предлагает правительство, за что критикуют законопроект и на какие вопросы пока нет ответа.
Что предлагает правительство
Законопроект № 28928-9 разработал Минфин. Правительственная комиссия одобрила его 2 ноября, а 6 ноября документ поступил в Госдуму. Рассматривать его будет комитет по финансовому рынку, а сам проект уже включен в программу работы палаты на ноябрь.
Смысл реформы — упразднить накопительную пенсию как часть обязательного пенсионного страхования. Накопления станут единовременным взносом в программу долгосрочных сбережений. ПДС работает с 2024 года: это добровольный продукт негосударственных пенсионных фондов (НПФ) с господдержкой.
Дальше все зависит от того, где сейчас лежат накопления. По данным РБК на начало 2026 года, расклад такой:
- В НПФ — 3,6 трлн рублей в 24 фондах. Это деньги 34,4 млн человек — им откроют счета ПДС в том же фонде.
- В Соцфонде — 2,98 трлн рублей. Это деньги 36,5 млн «молчунов», которые никогда не выбирали ни частный фонд, ни управляющую компанию — этими деньгами сейчас управляет госкорпорация ВЭБ.РФ. Накопления передадут новому «уполномоченному» НПФ с обязательным госучастием, а управлять вложениями продолжит ВЭБ.
Что обещает Минфин:
- забрать деньги можно будет через 15 лет участия в программе либо в 55 лет женщинам и в 60 лет — мужчинам, а досрочно — при потере кормильца или дорогостоящем лечении;
- переведенные накопления государство гарантирует полностью, вместе с инвестиционным доходом;
- два года, с 1 апреля 2027-го по 31 марта 2029-го, фонд можно будет сменить без потери инвестиционного дохода;
- сбережения наследуются, а материнский капитал, когда-то вложенный в накопительную пенсию, разрешат вернуть и направить на другие цели;
- страховую пенсию, стаж и баллы реформа не затрагивает, уже назначенные накопительные пенсии будут платить как раньше.
Откуда эти деньги
Накопительную пенсию ввели в 2002 году. Часть взносов, которые работодатель платил за сотрудника, — до 6% заработка — шла на его личный счет. Эти деньги можно было оставить в государственном Пенсионном фонде или передать негосударственному.
В 2014 году пополнение счетов «заморозили»: все взносы стали уходить на выплаты нынешним пенсионерам. Мораторий вводили как временный, но с тех пор его продлевали раз за разом. Счета растут главным образом за счет инвестиционного дохода: добровольные взносы в 2024 году, по данным Минфина, сделали всего 28,4 тыс. человек.
Суммы на счетах скромные. Если разделить 6,6 трлн рублей на 70,9 млн человек, выйдет около 93 тыс. рублей на каждого: примерно 82 тыс. у «молчунов» и 105 тыс. у клиентов НПФ.
Получить накопления и сейчас можно в 55 лет женщинам и в 60 — мужчинам: этот возраст сохранили после пенсионной реформы 2018 года. В 2026 году, если на счете не больше 439,8 тыс. рублей, деньги выдают разом. Соцфонд прогнозировал, что средняя такая выплата в 2026 году составит 68,1 тыс. рублей.
Претензия первая: согласия никто не спрашивает
Сейчас перевести накопления в ПДС можно только добровольно: человек сам заключает договор с фондом и подает заявление. Законопроект меняет принцип — деньги переедут «в силу закона».
Механизм отказа в нынешней версии документа прямо не прописан, говорит руководитель юридического отдела профсоюза «Новый труд» Сергей Довгаль. Окончательные правила, по его словам, станут ясны ко второму чтению. А вернуть деньги в систему обязательного пенсионного страхования после перевода будет нельзя: это правило ПДС действует и сейчас.
Доцент РАНХиГС Константин Добромыслов считает, что перевод без согласия владельца противоречит гражданскому праву: людей нужно спрашивать, хотят ли они переходить в другую систему. Адвокат, советник юридической фирмы INTELLECT Александр Золоев называет главным риском реформы сам автоматический переход: человек окажется в программе, не выбрав фонд и не разобравшись, на каких условиях сможет получить деньги досрочно.
Недовольны и в Госдуме. «Достаточно уже было проведено экспериментов над пенсионной системой», — заявил 10 ноября депутат фракции «Справедливая Россия» Николай Стариков. Фракция обещает дополнить законопроект поправками, чтобы граждане сами решали, куда направлять накопления. Лидер партии Сергей Миронов предложил вообще отказаться от перевода и вернуть деньги владельцам.
Читайте также:
В Минфине отвечают, что права и гарантии граждан при конвертации сохраняются, а возможностей распоряжаться деньгами становится больше.
Претензия вторая: пенсию превращают в финансовый продукт
Владельцы накоплений перестанут быть застрахованными лицами и станут клиентами фондов, объяснил специалист по пенсионной сфере Илья Усов. Для критиков это и есть главное: меняется не название счета, а природа денег.
ПДС — не пенсионная программа, и гарантии в ней другие, полагает Константин Добромыслов. «Управляющие компании никогда не гарантируют доходность», — говорит он. По словам эксперта, в ПДС возможен и убыток, а ответственность за результат ложится на самого человека. Правда, фонды обязаны обеспечивать безубыточность — но на пятилетнем горизонте, а не каждый год. Реформа, считает Добромыслов, может быть попыткой государства сократить собственные обязательства.
Обещанная Минфином полная гарантия защищает сумму на счете, но не ее покупательную способность. От инфляции, низкой реальной доходности и изменения условий выплат она не спасает, предупреждает Александр Золоев.
Спор о реальной доходности идет уже сейчас. По подсчетам Сергея Миронова, накопления «молчунов» под управлением ВЭБа с 2014 года выросли в 2,7 раза, но картофель за это время подорожал впятеро, а рыба и молоко — в 3,6 раза. В самом ВЭБе картина другая: в 2025 году расширенный портфель принес 18,06% при инфляции 5,59%, а на дистанции в 5, 10 и 15 лет доходность, по данным госкорпорации, тоже обгоняла инфляцию.
Показательно и другое сравнение. Средневзвешенная доходность пенсионных накоплений в частных фондах за 2025 год, по данным Банка России, — 14% до вычета вознаграждения фонда. Методики разные, и сравнение условное, но выходит, что в 2025 году «молчуны» заработали больше, чем в среднем клиенты НПФ.
Претензия третья: бонусы достанутся не всем
Главные козыри ПДС — софинансирование до 36 тыс. рублей в год в течение десяти лет и налоговый вычет. Но и то и другое положено только за новые взносы из собственного кармана: сам перевод старых накоплений не дает ни того ни другого. К тому же рубль на рубль государство добавляет лишь тем, кто зарабатывает до 80 тыс. рублей в месяц, — при более высоком доходе пропорция хуже: один рубль на два или на четыре рубля взносов.
Господдержка — не безусловная прибавка, напоминает член центрального совета профсоюза «Новый труд» Саид Гафуров: она зависит от взносов, дохода и срока. По его словам, для Минфина эти деньги могут стать инструментом развития финансового рынка, а для гражданина это «единственные деньги, которые он когда-либо увидит от своей прежней накопительной пенсии».
Не для всех сработает и обещание раннего доступа. Согласно пояснительной записке, 15 лет отсчитываются от перевода, то есть истекут в апреле 2042 года. Значит, раньше привычных 55 и 60 лет забрать деньги смогут только те, кому на 1 апреля 2027 года еще не исполнится 40 лет (женщины) или 45 лет (мужчины). Остальные, как и сейчас, получат накопления в 55 и 60 лет.
Наследование тоже не новость. Накопления и сейчас переходят правопреемникам, если человек не успел оформить выплату, напоминает отделение Соцфонда по Краснодарскому краю.
Из действительно нового — досрочные выплаты при потере кормильца или дорогостоящем лечении и более гибкий выбор срока выплат.
Претензия четвертая: реформа нужна прежде всего государству
Сторонники реформы и не скрывают, что дело не только в правах граждан. Сейчас 6,6 трлн рублей, по сути, не работают на экономику, а перевод «распечатывает» этот капитал, считает финансовый советник, основатель Anderida Financial Group Алексей Тараповский.
О том же в эфире РБК говорил глава комитета Госдумы по финансовому рынку Анатолий Аксаков: уполномоченный фонд получит «дополнительные ресурсы, которые он сможет инвестировать в различные экономические проекты». В его создании примут участие два уже действующих фонда. По данным источников РБК, это НПФ «Благосостояние», где есть доля ВЭБа, и «ВТБ Пенсионный фонд».
Масштаб понятен из простого сравнения. Сейчас в ПДС больше 1,2 трлн рублей. В июне замминистра финансов Иван Чебесков говорил, что к 2030 году объем ПДС может превысить 4,5 трлн рублей. «Это амбициозная задача», — признавал он. Конвертация разом добавит 6,6 трлн и перекроет эту цель с запасом: программа вырастет в шесть с половиной раз.
Экономист Александр Виноградов приходит к выводу, что пенсионная система перестраивается под финансовые задачи государства: рынок «длинных денег» станет крупнее, спрос на гособлигации может вырасти. При этом в бюджет накопления не изымают, оговаривается он.
Вопрос доверия
История накопительной пенсии — череда решений, принятых за граждан. В 2014 году взносы «временно» заморозили. В 2015–2017 годах накопления массово переводили из фонда в фонд, нередко без ведома владельцев. На досрочных переходах люди, по данным Счетной палаты, потеряли за эти годы более 82 млрд рублей инвестиционного дохода. В 2018-м повысили пенсионный возраст.
-
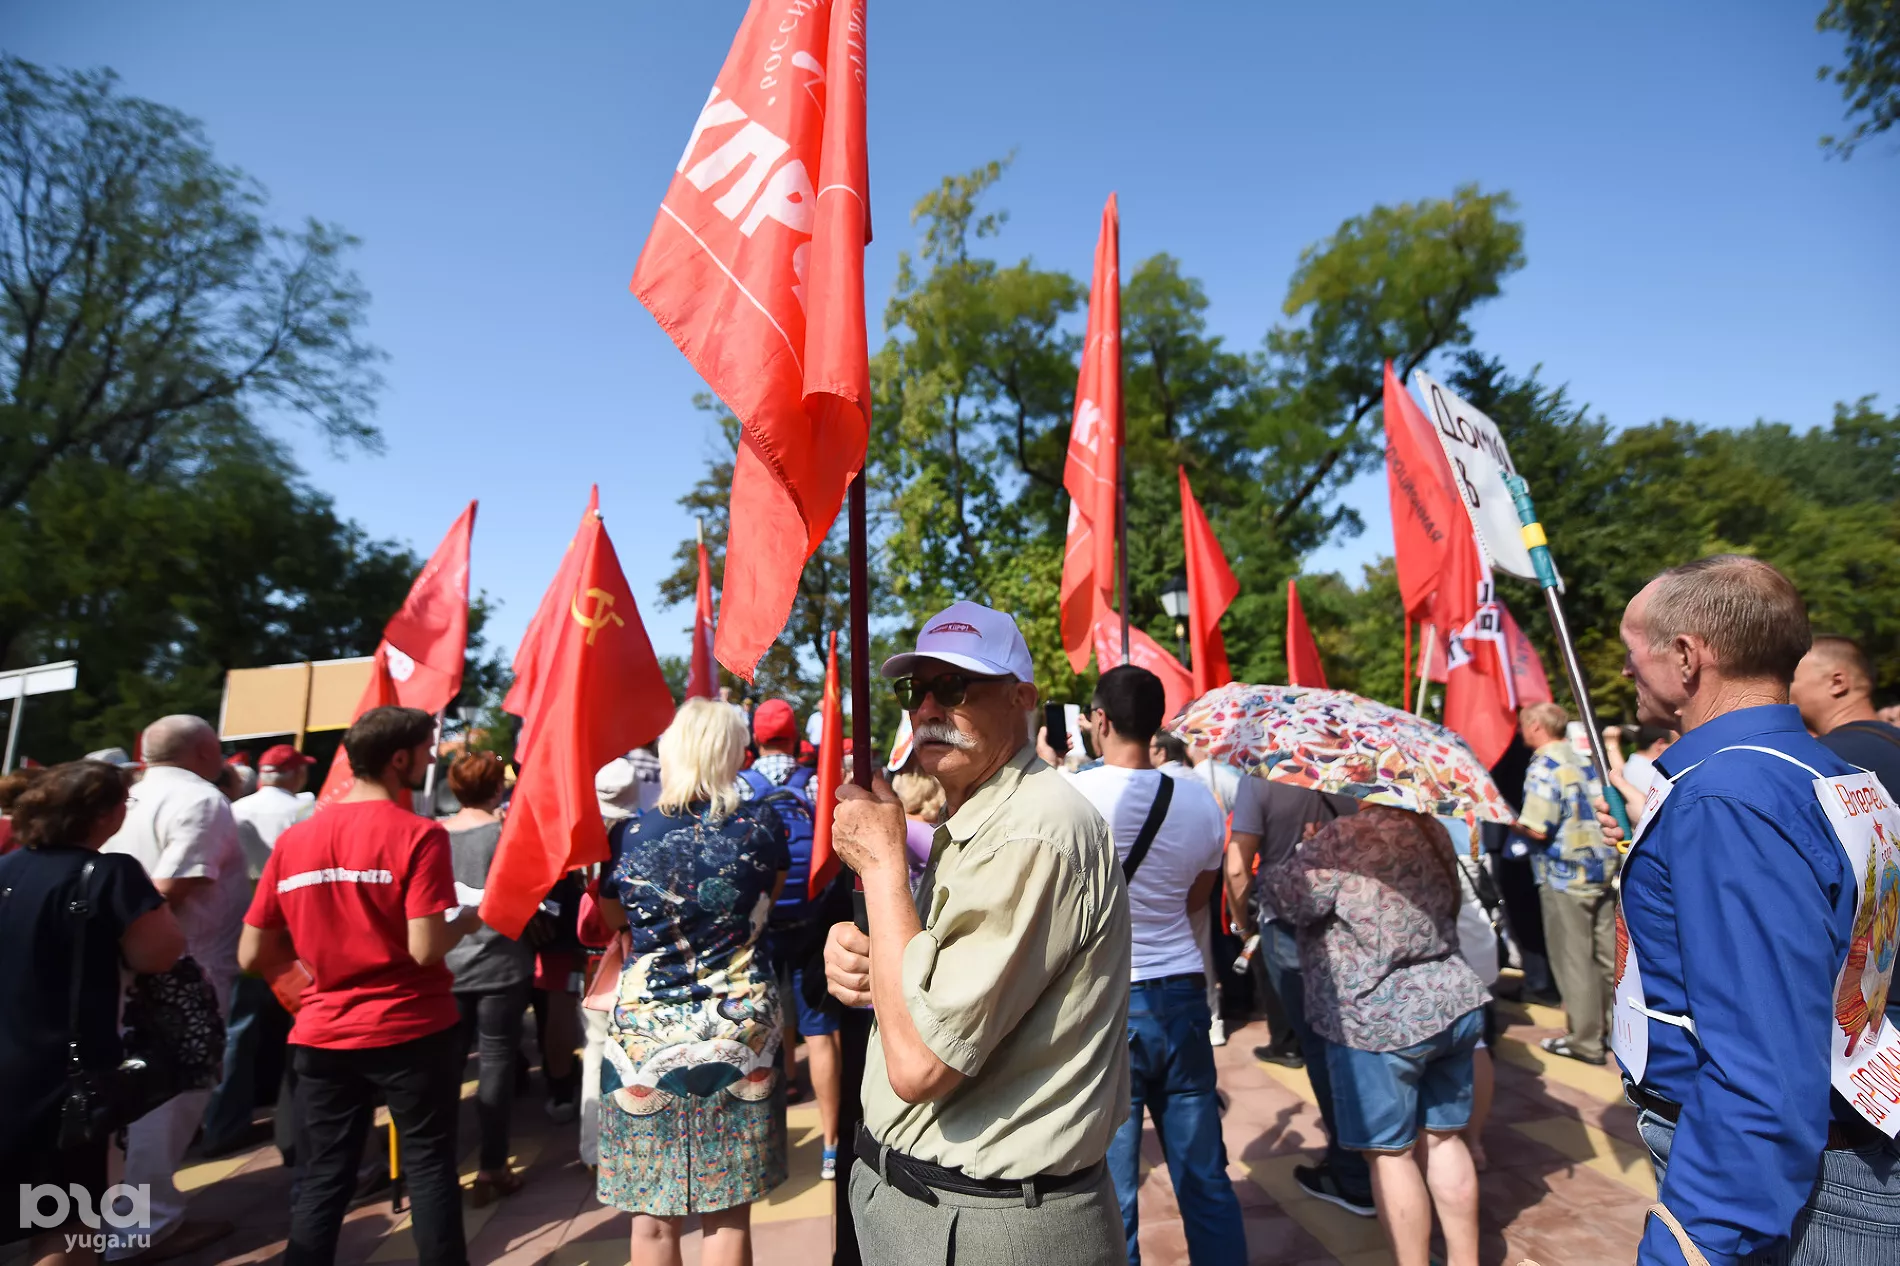 Митинг КПРФ против пенсионной реформы в Краснодаре © Фото Елены Синеок, Юга.ру
«Он очень своевременный, экономически обоснованный»:
«Такие перемены всегда вызывают у населения большие опасения и подозрения», — говорил еще в июне Михаил Делягин, на тот момент зампред комитета Госдумы по экономической политике. Люди, по его словам, ждут новых заморозок.
«Это новая попытка сделать нерабочее рабочим», — так оценивает реформу экономист Василий Колташов. По его мнению, делают это за счет тех, кто сознательно остался «молчуном», потому что не верит в накопительную модель. Правда, потеряют они, по оценке экономиста, немного.
Александр Виноградов предупреждает о другом: очередная принудительная переделка может подорвать доверие к добровольным накоплениям — то есть к самой ПДС.
Есть и риск попроще. Многие «молчуны», как признавал в июне глава Минфина Антон Силуанов, даже не знают о своих накоплениях. Массовый перевод — удобный повод для мошенников: о фальшивых сайтах с «переводом пенсионных накоплений в ПДС» депутат Госдумы Сергей Гаврилов предупреждал еще год назад.
«Я хотела спасти нас от тюрьмы»:
Что отвечают сторонники
У реформы есть защитники — главным образом среди тех, кто считает ее технической.
«Это не про доходность», — говорит главный экономист агентства «Эксперт РА» Антон Табах. По его оценке, для клиентов НПФ мало что изменится, а «молчуны» получат счет, который можно пополнять с господдержкой — или не делать с ним ничего.
Гендиректор компании «Эксперт Бизнес-решения» Павел Митрофанов видит в законопроекте вопрос удобства администрирования, а не экономики: надежность вложений, по его мнению, вряд ли снизится.
Анатолий Аксаков напоминает, что сегодня накоплениями можно воспользоваться только при выходе на пенсию, а в ПДС — через 15 лет. Инвестиционная стратегия при переводе не изменится, добавляет независимый финансовый эксперт и инвестор Максим Ульянов. Выиграют в первую очередь те, кто воспользуется софинансированием.
В Минфине подчеркивают, что все остается под контролем государства: деятельность фондов регулирует Банк России, деньги клиентов отделены от собственных средств НПФ, а накоплениями «молчунов» продолжит управлять ВЭБ.
На какие вопросы пока нет ответа
Можно ли отказаться? В опубликованной версии законопроекта такого механизма нет. Появится ли он, станет ясно ко второму чтению.
Кто получит деньги «молчунов»? Уполномоченный фонд правительство должно определить до 14 января 2027 года. В Минфине сообщали лишь, что ВЭБ станет одним из его контролирующих акционеров. Доли участников и вознаграждение за управление не раскрываются.
Можно ли будет забрать деньги разом? Сейчас все решает порог в 439,8 тыс. рублей: если на счете не больше этой суммы, накопления в 55 и 60 лет выплачивают одной суммой. Как будут выплачивать переведенные накопления и сохранится ли выбор способа выплаты, пока не до конца ясно. Для людей, у которых на счете несколько десятков тысяч рублей, это главный вопрос.
Станет ли доходность выше? Вряд ли. У фонда с госучастием будет очень консервативная инвестиционная декларация, как и у ВЭБа, говорит директор Национальной ассоциации специалистов финансового планирования Андрей Паранич. Новые деньги в системе появятся, только если люди сами начнут делать взносы.
Как об этом узнает 71 млн человек? Уведомления должны прийти через «Госуслуги» и личные кабинеты фондов в первые месяцы 2027 года. Хватит ли этого тем, кто годами не заглядывал в свой пенсионный счет, неясно.
-
 © Фото pvproductions, ru.freepik.com
Что на Кубани
Краснодарский край — один из лидеров по добровольному участию в ПДС. К 1 июля 2026 года жители региона оформили 489,4 тыс. договоров и внесли 25,5 млрд рублей, сообщало Южное главное управление Банка России. Это третье место в стране по числу договоров. А по числу тех, кто сам перевел накопительную пенсию в программу, край в 2025 году стал даже вторым — правда, это данные только СберНПФ.
Реформа коснется всех остальных — тех, чьи накопления по-прежнему лежат в Соцфонде или в НПФ по договорам обязательного пенсионного страхования. Сколько в крае «молчунов», в открытых источниках найти не удалось.
О масштабе сумм говорят цифры краевого отделения Соцфонда: в 2025 году средняя единовременная выплата накоплений на Кубани составила около 53 тыс. рублей. Еще примерно 3,5 тыс. жителей края получают накопления ежемесячно через Соцфонд. Для них ничего не изменится: по законопроекту, уже назначенные выплаты сохранятся на прежних условиях.
Что дальше и что делать
Законопроекту предстоят три чтения в Госдуме, одобрение Совета Федерации и подпись президента. Ко второму чтению «Справедливая Россия» готовит поправки, так что условия еще могут измениться.
Пока имеет смысл сделать три вещи:
- Проверить, есть ли у вас накопления и где они лежат. Выписку из лицевого счета в Соцфонде можно заказать на «Госуслугах».
- Не спешить. Срочной необходимости самому переводить деньги в другой фонд нет, считает Андрей Паранич: такая возможность сохранится и после реформы. К тому же досрочный переход до окончания пятилетнего срока может стоить инвестиционного дохода.
- Не реагировать на звонки и сообщения с предложением «успеть перевести накопления». Для автоматического перевода заявления не нужны, а госорганы с такими предложениями не звонят.
Тем, кому уже исполнилось 55 лет (женщинам) или 60 лет (мужчинам), ждать реформы необязательно: оформить накопления можно и сейчас, по действующим правилам.