«Деньги уйдут сразу». Россиян, у кого есть банковская карта, ждет новое правило с 1 июня
-
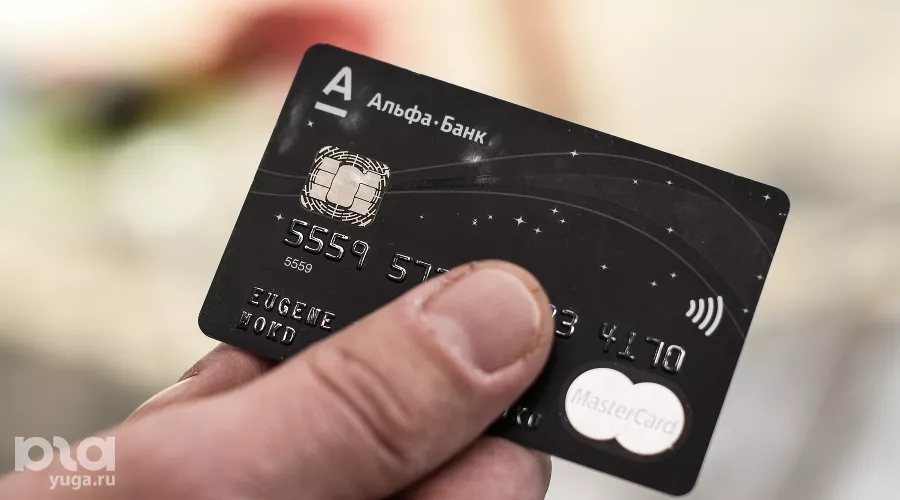 Карта MasterCard «Альфа-банка» © Фото Елены Синеок, Юга.ру
Вы заходите в приложение банка, видите симпатичный остаток и решаете, что бюджет на неделю еще терпит. А через секунду баланс проваливается в минус или около того, потому что на самом деле половина суммы уже была «съедена» зависшими транзакциями. Знакомо?
С первого дня лета эта схема уходит в прошлое. Платежные системы и банки переходят на синхронизированный режим обработки операций. Простыми словами: ваши деньги начнут списываться не когда-нибудь потом, а прямо сейчас. Молниеносно и без права на «ой, я передумал».
Конец эпохи «подвисших» сумм
Раньше все работало так: вы оплачиваете чашку кофе или заказ в интернет-магазине, а банк показываете эту сумму как «заблокированную» или «ожидающую обработки». Реальный же расчет с продавцом мог произойти через сутки, а то и трое. В это окно многие клиенты случайно залезали в овердрафт или путались в цифрах, считая, что деньги у них еще есть.
Финансовый аналитик Сергей Матвеев описывает суть перемен жестко и прямо:
«С 1 июня банки переходят к более жесткой синхронизации: там, где это технически возможно, деньги будут уходить сразу. Клиент сразу увидит фактический остаток без иллюзий «еще что-то висит в ожидании». Это снижает риск уйти в минус по невнимательности, но и не оставляет времени на спонтанные отмены».
Это значит, что привычка смотреть на баланс «на глазок» становится опасной. Цифра, которую вы видите в приложении, будет четко отражать реальное положение дел. Иллюзия неучтенных резервов исчезнет.
Серые зоны подписок: почему списания станут громче
Отдельная головная боль, которая станет явной, — регулярные платежи за всё подряд. Музыкальные сервисы, онлайн-кинотеатры, платные функции в мобильных приложениях, подписки на скидки в супермаркетах. Часто мы оформляем их импульсивно и забываем на следующий же день, а деньги испаряются тихо, раз в месяц.
Эксперт по личным финансам Ирина Соколова уверена: новая политика моментальных списаний многим откроет глаза на реальный масштаб трат.
«Для многих шоком становятся списания за забытые подписки, оформленные год назад. Теперь у клиента будет меньше серых зон: уведомления о предстоящем платеже, моментальное списание и четкая запись в истории операций. Деньги ушли — вы сразу это видите».
Ее рекомендация на первую неделю июня проста, но действенна: не поленитесь зайти в раздел автоплатежей и регулярных списаний в своем мобильном банке. Отключите все, что не вызывает у вас немедленного узнавания и одобрения.
Щит от мошенников или секундная ловушка?
Ускорение транзакций — это не только забота о прозрачности ваших финансов, но и инструмент антифрод-систем. Чем короче путь от нажатия кнопки до зачисления денег на чужой счет, тем легче алгоритмам заметить подозрительный маршрут и успеть его заблокировать.
Юрист в сфере финансового права Андрей Комаров подчеркивает двойственность этого нововведения для обычного человека:
«С одной стороны, банк быстрее видит аномальные списания и блокирует подозрительные операции. С другой — у клиента почти не остается «зазора», когда деньги как бы еще не ушли. Если вы ввели данные карты на сомнительном сайте, будьте готовы к тому, что списание пройдет мгновенно, и уже потом придется оспаривать его официально».
Простыми словами: если раньше можно было успеть перезвонить в банк и отменить перевод в первые минуты, пока он «обрабатывается», то теперь такой форы, скорее всего, не будет. Придется проходить полную процедуру чарджбэка и доказывать факт мошенничества.
Практический блок: как подготовить карту к новой реальности
Чтобы июнь не принес финансовых разочарований, эксперты советуют выполнить несколько действий уже сейчас.
-
Включите уведомления на максимум. Настройте пуш-оповещения не только о зачислениях зарплаты, а буквально о каждом шевелении средств. Даже о списании 1 рубля за пробный период подписки.
-
Играйте с лимитами. Установите дневные ограничения на покупки в интернете без ввода CVC-кода, чтобы в случае кражи реквизитов ущерб был минимальным.
-
Разделите счета физически. Как советует Ирина Соколова, держите крупные накопления на отдельном счете, карту от которого вы не привязываете к маркетплейсам и телефонам. На основной карте оставляйте ровно столько, сколько готовы потратить здесь и сейчас.
К сути нового механизма претензий нет: финансовая гигиена становится жестче. Платежный опыт теперь будет прямым как струна — нажали кнопку, средства улетели, история записана. И это лучший повод наконец-то перестать бездумно кликать «Оплатить» на каждом втором сайте, пишет primpress.ru.